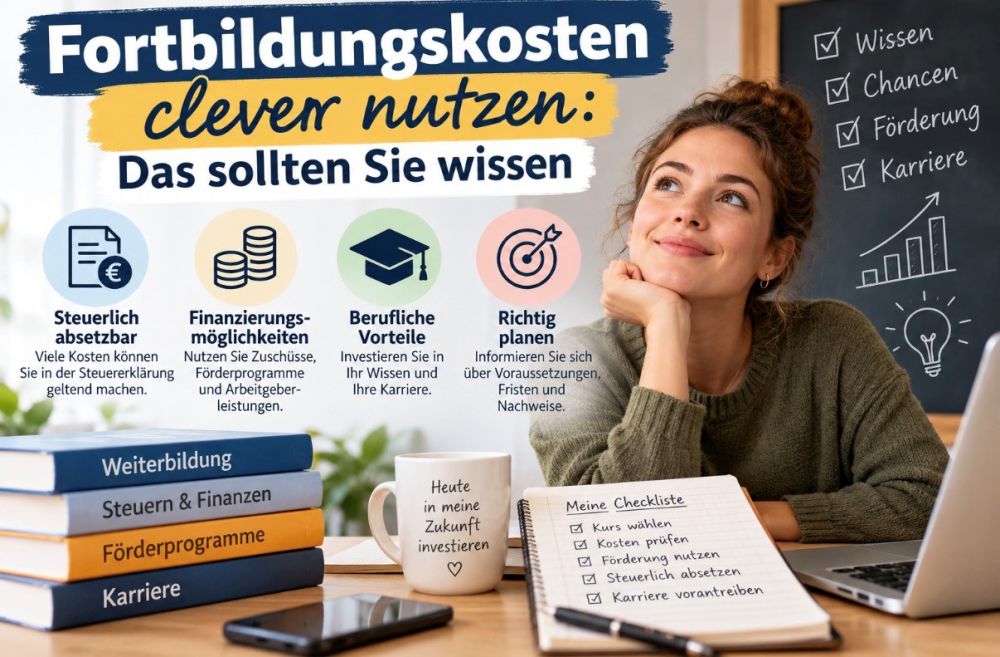
Fortbildungskosten clever nutzen: Das sollten Sie wissen
Welche Fortbildungen erkennt das Finanzamt an?
Berufliche Weiterbildung stärkt Qualifikation und Karrierechancen – und kann die Steuerlast mindern. Grundsätzlich sind Fortbildungskosten:
• bei Arbeitnehmerinnen und Arbeitnehmern als Werbungskosten
• bei Selbstständigen als Betriebsausgaben
abziehbar, wenn ein klarer Bezug zur aktuellen oder konkret angestrebten beruflichen Tätigkeit besteht.
Typische anerkannte Fortbildungen:
• Fach- und Branchenlehrgänge
• Meister- und Aufstiegsfortbildungen
• Pflichtfortbildungen oder technisch-fachliche Schulungen
Reine „Allgemeinbildung“ ohne Berufsfokus bleibt regelmäßig außen vor.
Warum sind allgemeine Persönlichkeitsseminare und „Urlaubsseminare“ kritisch?
Seminare zu Persönlichkeit, Kommunikation oder Motivation sind zwar oft nützlich, haben aber meist auch einen privaten Bezug. Das Finanzamt lehnt den Abzug häufig ab, wenn:
• Inhalte sehr allgemein gehalten sind,
• die Maßnahme ausdrücklich auch der privaten Lebensgestaltung dient,
• der Veranstaltungsort stark touristischen Charakter hat und viel Freizeit eingeplant ist.
Wer Fortbildung und Urlaub kombiniert, muss mit einer Aufteilung der Kosten rechnen.
Üblicherweise gilt:
• Seminargebühren: meist voll abziehbar, wenn beruflich veranlasst
• Reise- und Unterkunftskosten: nur für die echten Fortbildungstage (anteilig) absetzbar
Fehlt ein detailliertes Programm, kann das Finanzamt die beruflichen Anteile schätzen oder Auskünfte beim Veranstalter einholen.
Wie setzen Arbeitnehmer und Arbeitgeber Fortbildungskosten steuerlich richtig an?
Arbeitnehmerinnen und Arbeitnehmer machen ihre selbst getragenen Fortbildungskosten in der Anlage N als Werbungskosten geltend.
Wichtig sind:
• Nachweise zum Inhalt (Programm, Bescheinigung, Zertifikate),
• erkennbarer beruflicher Zusammenhang,
• bei Fortbildungen im Urlaub: möglichst eine Bestätigung des Arbeitgebers über die berufliche Notwendigkeit.
Übernimmt der Arbeitgeber Kosten ganz oder teilweise, gilt in der Regel:
• Lautet die Rechnung auf den Arbeitgeber und liegt ein überwiegendes eigenbetriebliches Interesse vor, entsteht beim Arbeitnehmer kein geldwerter Vorteil.
• Der Arbeitnehmer kann nur seinen Eigenanteil als Werbungskosten ansetzen.
Welche Kostenarten können neben den Kursgebühren abgesetzt werden?
Neben den Lehrgangsgebühren sind typischerweise abziehbar:
• Fahrtkosten
• Pkw: Entfernungspauschale bzw. Dienstreisepauschale oder tatsächliche Kosten,
• öffentliche Verkehrsmittel: tatsächliche Ticketkosten
• Übernachtungskosten
• nach Beleg, soweit beruflich veranlasst
• Verpflegungsmehraufwand
• nach den jeweils gültigen Pauschbeträgen, abhängig von Abwesenheitsdauer und -ort
• Lernmittel und zusätzliche Lerntage
• Fachliteratur, Skripte, Prüfungsgebühren,
• Kosten für Lernwochenenden oder Lerngruppen, sofern Inhalte und Dauer dokumentiert sind
Gerade bei Lerngruppen und Fortbildungen mit Freizeitanteil verlangt das Finanzamt häufig eine genaue Dokumentation; ohne diese drohen Kürzungen.
Wesentliche Punkte auf einen Blick
• Fortbildungskosten sind abziehbar, wenn die Maßnahme eindeutig beruflich veranlasst ist und dieser Zusammenhang nachgewiesen werden kann.
• Allgemeine Persönlichkeitsseminare und Fortbildungen in typischen Urlaubssettings werden kritisch geprüft und oft nur eingeschränkt anerkannt.
• Neben Kursgebühren sind auch Fahrt-, Übernachtungs- und Verpflegungskosten sowie Lernmittel und dokumentierte Lerngruppenaufwendungen abziehbar.
• Übernimmt der Arbeitgeber Kosten aus eigenbetrieblichem Interesse, entsteht regelmäßig kein geldwerter Vorteil; der Arbeitnehmer kann seinen Eigenanteil geltend machen.
Tipp!
Für Weiterbildungen gewähren die Arbeitsagenturen und der Freistaat Thüringen Förderungen. Weitere Informationen erhalten Sie unter
https://www.arbeitsagentur.de/karriere-und-weiterbildung/foerderung-berufliche-weiterbildung
https://www.foerderdatenbank.de/FDB/Content/DE/Foerderprogramm/Land/Thueringen/fachkraefte-weiterbildungsrichtlinie.html
https://www.aw-landesverwaltungsamt.thueringen.de/foerderung/foerderung-a-z/weiterbildungsscheck
Bei konkreten Einzelfragen zu Ihrer Fortbildung oder geplanten Maßnahmen am besten direkt die Mitarbeiterinnen unserer Kanzlei ansprechen. Wir beraten Sie gerne dazu!
Stand: 14. Oktober 2026
Die vorstehenden Informationen sind nach bestem Wissen und Kenntnisstand erstellt worden. Es handelt sich nicht um abschließende Informationen und ersetzt keine Beratung. Ob diese Informationen auch in Ihrem Fall zutreffen, kann nur zu einem Beratungstermin erörtert werden. Wir zeigen Ihnen die Vor- und Nachteile auf und geben Empfehlungen zur Gestaltung. Lassen Sie sich beraten!
Karsten Krause - Steuerberater
Adresse
Mihla
Lohfeldstraße 19
99831 Amt Creuzburg
Telefon 036924 4809-0
E-Mail info@krause-steuerberater.de